
Die belastbare Zahl für Deutschland
Die Deutsche Bundesbank und das Bundesfinanzministerium nennen in ihrer Mitteilung vom 8. Oktober 2026 rund 1,8 Millionen betrügerische Zahlungsvorgänge und mehr als 580 Millionen Euro Schaden für 2025. Das ist der Ausgangspunkt dieses Reports. Die Veröffentlichung nennt Phishing als häufige Masche, weist aber keinen gesonderten Gesamtschaden allein durch Phishing aus. Zur Originalmitteilung ↗
Die Aussage „Deutsche verlieren 580 Millionen Euro durch Phishing“ wäre deshalb zu eng. Ebenso wenig lässt sich die Zahl als endgültiger Verlust privater Haushalte lesen: Die Mitteilung schlüsselt weder alle Geschädigtengruppen noch spätere Erstattungen auf. Ein betrügerischer Zahlungsvorgang ist außerdem kein einzelnes Opfer. Ein leergeräumtes Konto kann mehrere Vorgänge erzeugen.
2026 bezeichnet das Erscheinungsjahr dieses Reports. Ein vollständiges Jahresergebnis für 2026 liegt am Redaktionsstichtag noch nicht vor. Wir rechnen den 2025er Wert weder auf 2026 hoch noch behandeln wir eine Teiljahresbeobachtung als Jahresbilanz.
Europa: 4,2 Milliarden Euro im Datenjahr 2024
Der gemeinsame Bericht von EZB und EBA vom Dezember 2025 beziffert den Wert betrügerischer Zahlungen im Europäischen Wirtschaftsraum 2024 auf 4,2 Milliarden Euro. Seine Vergleichsreihe weist 3,4 Milliarden für 2022 und 3,5 Milliarden für 2023 aus. Innerhalb derselben Berichtsreihe stieg der Wert von 2023 auf 2024 damit um 20 Prozent. EZB / EBA, Bericht und Pressemitteilung ↗
Wert der Vorgänge, Datenjahre 2022–2024. Quelle: EZB / EBA, Berichtsausgabe Dezember 2025. Eigene Darstellung.
Grafik herunterladen (SVG) ↓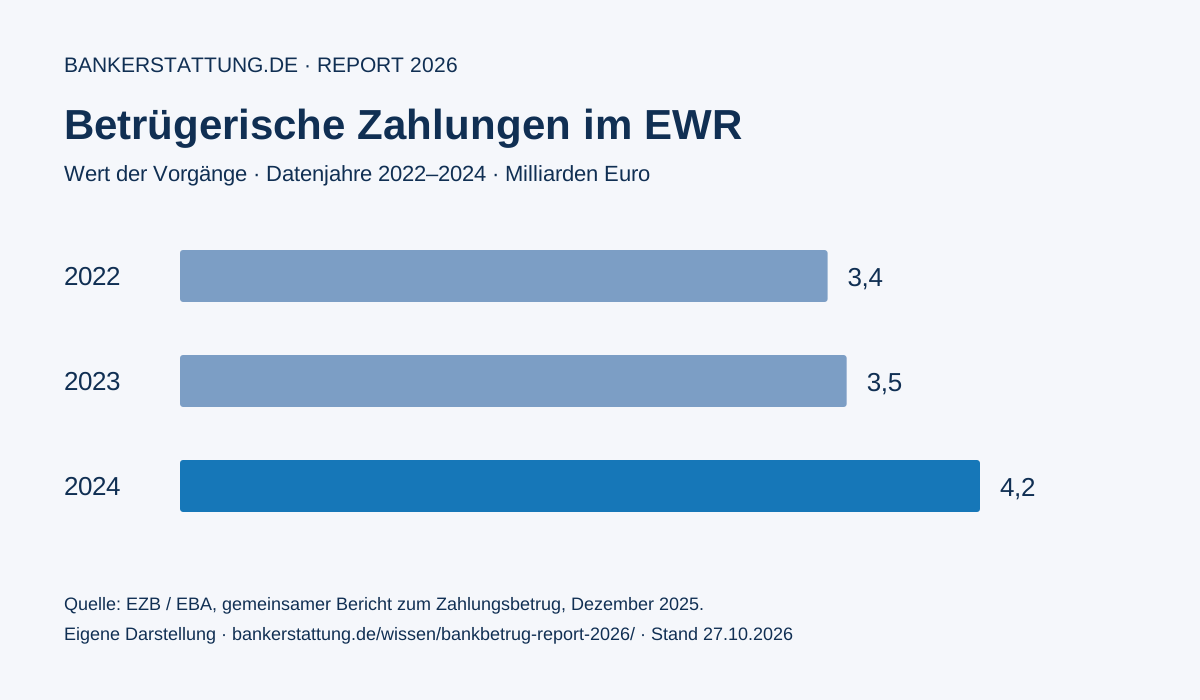
Für 2024 entfallen im Bericht rund 2,5 Milliarden Euro auf Überweisungen und 1,3 Milliarden Euro auf Kartenzahlungen. Zusammen sind das rechnerisch etwa 90,5 Prozent des Gesamtwerts; die Ausgangswerte sind gerundet. Die Kennzahlen beschreiben Zahlungsmittel und keine einzelnen Betrugsmaschen.
Vier Zahlen, vier unterschiedliche Fragen
| Kennzahl | Was sie beschreibt | Was sie nicht beantwortet |
|---|---|---|
| Wert betrügerischer Zahlungen | Geldwert der erfassten Vorgänge | Wer den Verlust nach Erstattungen trägt |
| Zahl der Vorgänge | Einzelne Zahlungstransaktionen | Wie viele Menschen betroffen sind |
| Polizeilich erfasste Fälle | Vorgänge nach der PKS‑Erfassungslogik | Alle tatsächlich begangenen Taten |
| Gemeldete Phishing‑Nachrichten | Eingegangene verdächtige Nachrichten | Wie viele davon zu einem Geldverlust führen |
Diese Größen dürfen nicht addiert werden. Ein Angriff kann zuerst als verdächtige SMS auffallen, anschließend mehrere Zahlungen auslösen und später Teil eines Strafverfahrens werden. Drei Datenquellen können denselben Angriff aus unterschiedlichen Blickwinkeln erfassen.
Auch eine große Schadensschätzung für Cyberangriffe auf die Wirtschaft ist kein Ersatz für eine Statistik zu Bankkonten. Betriebsunterbrechungen, Datendiebstahl und Wiederherstellungskosten betreffen andere Schäden. Wir verwenden solche Zahlen hier deshalb nicht als Bankbetrugsvolumen.
Was wir selbst berechnet haben
Unsere Auswertung ergänzt die offiziellen Angaben um einfache, nachrechenbare Verhältnisse. Wir modellieren kein Dunkelfeld und leiten keine individuelle Betrugswahrscheinlichkeit daraus ab.
- EWR‑Veränderung 2023–2024: (4,2 − 3,5) ÷ 3,5 = 20,0 Prozent. Grundlage sind die gerundeten Werte derselben Berichtsausgabe.
- Überweisungen und Karten 2024: (2,5 + 1,3) ÷ 4,2 ≈ 90,5 Prozent des erfassten Betrugswerts im EWR.
Die regionalen Fallzahlen im Atlas stammen aus einer anderen Datenquelle: der Polizeilichen Kriminalstatistik. Ihr Deutschlandwert von 10.948 erfassten Fällen für den Schlüssel 518300 im Jahr 2025 ist kein Widerspruch zu den 1,8 Millionen Zahlungsvorgängen. Deliktsbereich, Erfassungseinheit und Grundgesamtheit unterscheiden sich.
Verwendete Kennzahlen und Rechenwege (CSV) ↓Eine hohe Schadenssumme entscheidet keinen einzelnen Erstattungsfall
Für den Anspruch gegen die Bank zählt vor allem, ob eine konkrete Zahlung autorisiert wurde. Bei nicht autorisierten Zahlungen ist § 675u BGB der zentrale Ausgangspunkt. Davon zu unterscheiden ist eine selbst beauftragte Überweisung an einen Betrüger; dafür folgt aus der Höhe des Gesamtschadens kein pauschaler Rückzahlungsanspruch gegen die Bank.
Wer einen verdächtigen Vorgang entdeckt, sollte ihn zeitnah melden und die Unterlagen sichern. Der Bankbetrug‑Rechner ordnet unterschiedliche Zahlungssituationen ein. Die Auswertung unserer betreuten Fälle zeigt ergänzend, was in einem kleinen Mandatsbestand tatsächlich erstattet wurde. Sie ist keine repräsentative Statistik für Deutschland.
Quellen & redaktionelle Hinweise
- Deutsche Bundesbank / BMF: Kampagne gegen Betrug im Zahlungsverkehr, 08.10.2026 ↗
- EZB / EBA: Gemeinsamer Bericht zum Zahlungsbetrug, 15.12.2025 ↗
- EZB / EBA: 2025 Report on Payment Fraud, vollständiger Bericht (PDF) ↗
- BKA: PKS 2025, T01 Länder, V1.1 vom 25.03.2026 (XLSX) ↗
- § 675u BGB – Gesetzestext ↗
- § 675v BGB – Gesetzestext ↗
Zitierhinweis: Redaktion Bankerstattung.de, Bankbetrug‑Report 2026, veröffentlicht am 27.10.2026. Eigene Grafiken und Tabellen sind mit Quellenangabe und Link zum Beitrag unter CC BY 4.0 verwendbar. Die jeweiligen Originalquellen und Datenabgrenzungen sind beizubehalten. Quellen- und Nutzungshinweise herunterladen.
Quellenabruf und redaktioneller Stand: 27.10.2026. Gesetzliche Regeln und Entscheidungen werden hier allgemein erläutert. Die anwaltliche Prüfung eines konkreten Falls erfolgt gesondert durch die Partnerkanzlei.